
पीईभीसी फन्डको जोखिमका आधारमा वर्गीकरण गर्न सेबोनको प्रस्ताव

- काठमाडौं ।
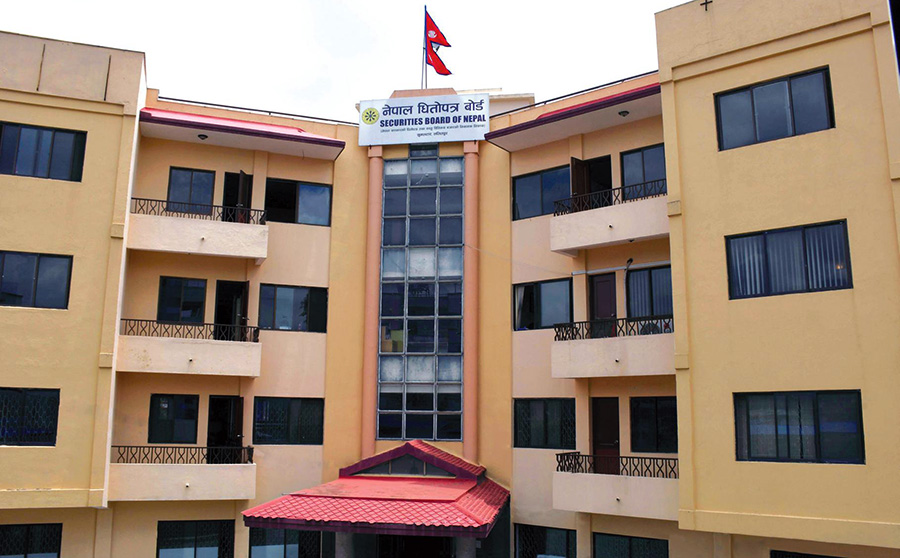
- नेपाल धितोपत्र बोर्ड (सेबोन)ले नेपालमा प्राइभेट इक्विटी तथा भेन्चर क्यापिटल (पीईभीसी) प्रणालीको मूल्याङ्कन र नियामकीय सुधारसम्बन्धी अध्ययन प्रतिवेदन सार्वजनिक गरेको छ।
काठमाडौं । नेपाल धितोपत्र बोर्ड (सेबोन)ले नेपालमा प्राइभेट इक्विटी तथा भेन्चर क्यापिटल (पीईभीसी) प्रणालीको मूल्याङ्कन र नियामकीय सुधारसम्बन्धी अध्ययन प्रतिवेदन सार्वजनिक गरेको छ। प्रतिवेदनले पीईभीसी फन्डलाई जोखिमका आधारमा उच्च, मध्यम र न्यून गरी तीन वर्गमा विभाजन गरेर सुपरिवेक्षण गर्न प्रस्ताव गरेको छ।
पीईभीसी बजारको प्रभावकारी निगरानीका लागि प्रत्येक फन्डका व्यवस्थापक, लगानीकर्ता, पूँजी प्रतिबद्धता, लगानी, पोर्टफोलियो, मूल्याङ्कन र लगानीबाट बाहिरिने प्रक्रियासम्बन्धी तथ्याङ्क राख्ने केन्द्रीय डिजिटल प्रणाली विकास गर्नुपर्ने प्रतिवेदनमा उल्लेख छ। यस्तो प्रणालीले जोखिम मूल्याङ्कन, नीतिगत विश्लेषण र लगानीकर्ता संरक्षणमा सुधार ल्याउन सक्ने बोर्डको निष्कर्ष छ।
२०७७ सालको संशोधनले पीईभीसीको लगानी क्षेत्र ऋणपत्र तथा ऋणसम्बन्धी उपकरणसम्म विस्तार गरेको थियो। अबको नियमनले स्वपूँजी (इक्विटी), ऋण र हाइब्रिड वित्तीय उपकरणलाई समेट्दै लगानीका प्रकारको स्पष्ट वर्गीकरण गर्नुपर्ने प्रतिवेदनले औंल्याएको छ।
प्रस्तावित नियामकीय संरचनामा फन्ड वर्गीकरण, अनुपातिक नियमन, जोखिममा आधारित सुपरिवेक्षण, पारदर्शिता, सुशासन, स्वतन्त्र मूल्याङ्कन, सम्पत्ति संरक्षण र विदेशी पूँजीलाई एकीकृत रूपमा समेट्नुपर्ने सुझाव दिइएको छ। नियमन कोष र कोष व्यवस्थापकमा मात्र सीमित नराखी लगानीकर्ता, पोर्टफोलियो कम्पनी, सेवा प्रदायक र लगानीबाट बाहिरिने बजारसम्म विस्तार गर्नुपर्ने बोर्डको नीतिगत निष्कर्ष छ।
बोर्डले नेपालका लागि पाँच तहको नियामकीय संरचना प्रस्ताव गरेको छ। पहिलो तहमा फन्ड व्यवस्थापकको इजाजतपत्र, उपयुक्तता, पूँजी र सुशासनसम्बन्धी व्यवस्था रहनेछ। दोस्रो तहमा फन्ड दर्ता, लगानीको कार्यादेश र पूँजी प्रतिबद्धता समेटिनेछ। तेस्रो तहमा संस्थागत, व्यक्तिगत तथा उच्च सम्पत्ति भएका लगानीकर्ताको नियमन हुनेछ।
त्यस्तै, चौथो तहमा पोर्टफोलियो लगानी, मूल्याङ्कन, सुशासन र विवरणसम्बन्धी व्यवस्था तथा पाँचौँ तहमा आईपीओ, दोस्रो बजार वा अन्य रणनीतिक बिक्रीमार्फत लगानीबाट बाहिरिने प्रक्रियाको नियमन रहने प्रस्ताव छ।

प्रतिक्रिया


यो पनि पढौँ


यो पनि पढौँ